E-Bike versichern – für viele Besitzer wird diese Frage spätestens nach dem Kauf eines teuren Pedelecs relevant. Ein gestohlenes Elektrofahrrad kann mehrere Tausend Euro kosten. Doch nicht jede Versicherung schützt auch bei Akkuschäden, Stürzen oder Diebstahl auf offener Straße. Welche Policen notwendig sind und wo versteckte Vertragsfallen liegen, erklärt die Redaktion von 4thebike.de.
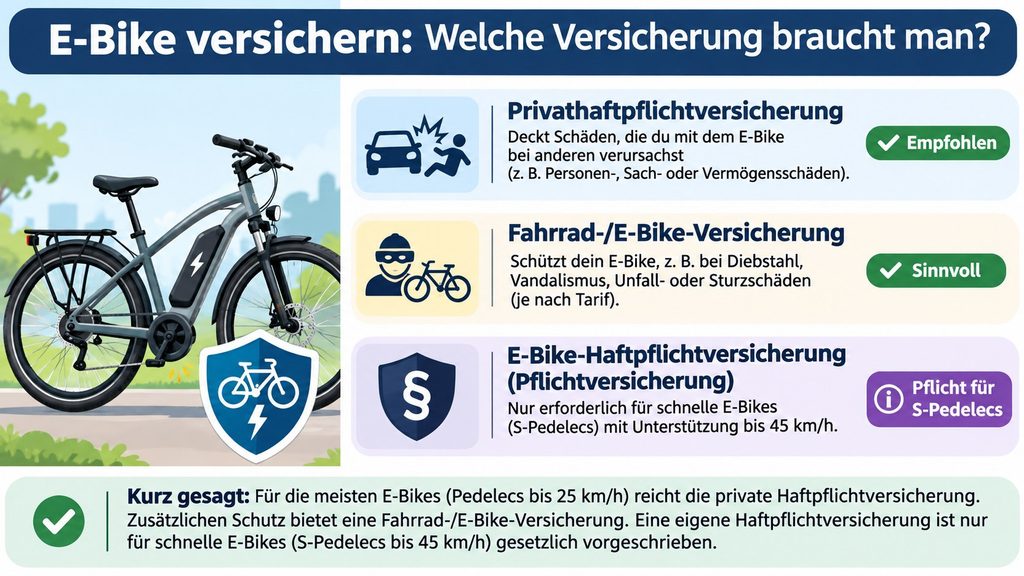
In Deutschland hängt der Versicherungsschutz vor allem vom Fahrzeugtyp ab. Für ein gewöhnliches Pedelec bis 25 km/h besteht keine gesetzliche Versicherungspflicht. Schnellere Modelle benötigen dagegen eine Kfz-Haftpflichtversicherung und ein Versicherungskennzeichen. Auch die Entscheidung zwischen Hausratversicherung und eigenständigem Fahrradschutz kann erhebliche finanzielle Folgen haben.
Ist eine E-Bike-Versicherung in Deutschland Pflicht?
Im Alltag bezeichnet der Begriff E-Bike meist ein Fahrrad mit elektrischer Tretunterstützung. Rechtlich gibt es jedoch wesentliche Unterschiede. Ein gewöhnliches Pedelec unterstützt den Fahrer nur beim Treten und schaltet die Motorunterstützung bei 25 km/h ab.
Solche Fahrzeuge gelten grundsätzlich als Fahrräder, sofern sie die gesetzlichen technischen Voraussetzungen erfüllen. Eine separate Haftpflichtversicherung ist deshalb nicht vorgeschrieben. Schäden gegenüber anderen Personen können über eine geeignete private Haftpflichtversicherung abgesichert sein.
Anders sieht es bei schnellen S-Pedelecs aus. Ihre Motorunterstützung reicht bis 45 km/h. Sie gelten als Kleinkrafträder und benötigen eine eigene Kfz-Haftpflichtversicherung.
Auch sogenannte echte E-Bikes, die ohne Treten motorisiert fahren, können versicherungspflichtig sein. Die genaue Einordnung hängt von der Bauart und technischen Zulassung ab.
Die Verbraucherzentrale unterscheidet deshalb ausdrücklich zwischen gewöhnlichen Pedelecs und versicherungspflichtigen schnellen Fahrzeugen.
| Fahrzeugtyp | Motorunterstützung | Versicherungspflicht |
|---|---|---|
| Pedelec | Bis 25 km/h | Nein |
| Pedelec mit zulässiger Schiebehilfe | Bis 25 km/h | Nein |
| S-Pedelec | Bis 45 km/h | Kfz-Haftpflicht |
| Eigenständig fahrendes E-Bike | Je nach Bauart | Häufig Kfz-Haftpflicht |
Entscheidend ist nicht allein die Höchstgeschwindigkeit. Auch die Funktionsweise des Motors und die Fahrzeugzulassung spielen eine Rolle. Wer ein gebrauchtes Elektrofahrrad kauft, sollte deshalb die Fahrzeugpapiere überprüfen. Besonders bei importierten Modellen können technische Unterschiede bestehen. Eine nachträgliche Leistungssteigerung kann außerdem die rechtliche Einstufung verändern.
Reicht die Hausratversicherung für ein E-Bike aus?
Viele Eigentümer besitzen bereits eine Hausratversicherung. Sie kann auch gewöhnliche Pedelecs schützen, allerdings nicht gegen jeden Diebstahl.
Wird ein Fahrrad bei einem versicherten Einbruch aus einem abgeschlossenen Keller entwendet, besteht häufig Versicherungsschutz. Verschwindet es dagegen vor einem Supermarkt, greift die normale Hausratversicherung meistens nicht.
Für solche Situationen benötigen Versicherte üblicherweise einen zusätzlichen Fahrraddiebstahlschutz. Außerdem können Entschädigungsgrenzen gelten.
Ein Beispiel: Das Pedelec kostet 3.200 Euro. Die vorhandene Police erstattet bei Fahrraddiebstahl jedoch höchstens 1.500 Euro. Dann bleibt trotz Versicherung eine erhebliche finanzielle Lücke.
Die Verbraucherzentrale empfiehlt, die vereinbarte Versicherungssumme und den Schutz gegen einfachen Fahrraddiebstahl ausdrücklich zu überprüfen.
Sinngemäße Wiedergabe der Hinweise der Verbraucherzentrale, Ratgeber „Versicherung gegen Fahrraddiebstahl“, Stand: 21. November 2025.
Wer sein Rad regelmäßig draußen abstellt, sollte außerdem die Anforderungen an das Schloss beachten. Welche Bauarten tatsächlich widerstandsfähig sind, zeigt der Fahrradschloss-Test 2026.
Eine bestehende Hausratversicherung bedeutet nicht automatisch, dass ein Elektrofahrrad überall und jederzeit vollständig gegen Diebstahl geschützt ist.
Welche Schäden deckt eine spezielle E-Bike-Versicherung?
Eine eigenständige E-Bike-Versicherung gegen Diebstahl bietet häufig umfangreicheren Schutz als eine einfache Hausratpolice. Je nach Tarif können zusätzlich Reparaturen, Vandalismus und Schäden an elektrischen Komponenten versichert sein.
Besonders sinnvoll ist der Vergleich bei hochwertigen Trekkingrädern, E-Mountainbikes und Lastenrädern. Dort können bereits einzelne Ersatzteile erhebliche Kosten verursachen.
Typische Versicherungsleistungen sind:
- Diebstahl des gesamten E-Bikes auf öffentlichen Flächen.
- Einbruchdiebstahl aus Garage, Keller oder Fahrradraum.
- Diebstahl einzelner Komponenten, insbesondere Akku und Display.
- Schäden durch Stürze und selbst verursachte Unfälle.
- Vandalismus und mutwillige Beschädigungen.
- Feuchtigkeits- und Elektronikschäden, soweit vereinbart.
- Verschleiß an bestimmten Bauteilen bei entsprechenden Tarifen.
Nicht jede Police enthält sämtliche Leistungen. Manche Versicherer verkaufen Diebstahlschutz und Reparaturschutz als getrennte Bausteine. Andere begrenzen die Erstattung für Akkus oder schließen bestimmte Verschleißschäden aus. Deshalb sollte der Leistungsumfang vor Vertragsabschluss schriftlich geprüft werden. Auch Selbstbeteiligungen und Wartezeiten beeinflussen den tatsächlichen Nutzen.
Was kostet eine E-Bike-Versicherung 2026?
Die Kosten einer E-Bike-Versicherung 2026 hängen vom Kaufpreis, Wohnort, Fahrzeugtyp und gewünschten Versicherungsschutz ab.
Für ein günstigeres City-Pedelec fallen meist niedrigere Beiträge an als für ein hochwertiges E-Lastenrad. Außerdem unterscheiden sich die Tarife hinsichtlich Selbstbeteiligung, Reparaturleistungen und Entschädigungsgrenzen.
Finanztip veröffentlichte im April 2026 einen Beitragsvergleich ausgewählter Anbieter. Für ein Citybike im Wert von 1.900 Euro lagen die untersuchten Jahresbeiträge zwischen 60 und 72 Euro. Bei einem Lastenrad für 5.000 Euro wurden zwischen 166 und 187 Euro ermittelt.
| E-Bike und Kaufpreis | Beispielbeitrag pro Jahr | Grundlage |
|---|---|---|
| Citybike, 1.900 € | 60–72 € | Finanztip-Vergleich |
| Lastenrad, 3.000 € | 70–87 € | Finanztip-Vergleich |
| Lastenrad, 5.000 € | 166–187 € | Finanztip-Vergleich |
Quelle: Finanztip, E-Bike-Versicherung 2026, Anbieterabfrage vom April 2026. Die Beträge sind Tarifbeispiele, keine garantierten aktuellen Angebote.
Ein höherer Jahresbeitrag bedeutet nicht zwangsläufig besseren Versicherungsschutz. Unterschiede ergeben sich häufig aus Leistungsgrenzen und Ausschlüssen. Zudem können regionale Diebstahlrisiken die Beitragshöhe beeinflussen. Ein Vergleich sollte daher immer für den eigenen Wohnort erfolgen. Bei älteren Rädern ist zusätzlich der verbliebene Fahrzeugwert entscheidend.
Ist der E-Bike-Akku automatisch mitversichert?
Der Akku gehört zu den kostspieligsten Bauteilen eines Elektrofahrrads. Trotzdem ist sein Schutz nicht in jeder Versicherung vollständig enthalten.
Eine Police kann beispielsweise den Diebstahl des gesamten Rades abdecken, den separaten Akkudiebstahl jedoch ausschließen. Auch Schäden durch Feuchtigkeit oder Bedienungsfehler werden unterschiedlich behandelt.
Noch komplizierter ist der natürliche Kapazitätsverlust. Akkus altern durch Nutzung und Lagerung. Nicht jeder Versicherer übernimmt deshalb den Austausch eines schwächer gewordenen Energiespeichers.
Vor Vertragsabschluss sollten folgende Punkte geklärt werden:
- Ist ein separat gestohlener Akku versichert?
- Sind Feuchtigkeits- und Elektronikschäden eingeschlossen?
- Übernimmt die Versicherung Schäden durch Bedienungsfehler?
- Gibt es eine Leistung bei vorzeitigem Kapazitätsverlust?
- Welche Altersgrenzen und Wartezeiten gelten?
- Wird ein neuer Akku vollständig oder nur anteilig bezahlt?
Die Unterschiede können finanziell erheblich sein. Einige Tarife leisten bei Akkuverschleiß nur innerhalb bestimmter Zeiträume. Andere verlangen, dass die verbleibende Kapazität unter einen festgelegten Grenzwert fällt. Regelmäßige Wartung allein verhindert solche Alterungsprozesse nicht vollständig. Hinweise zur technischen Pflege bietet der Ratgeber über das richtige Laden und Lagern von E-Bike-Akkus. Entscheidend bleiben die konkreten Versicherungsbedingungen.
Welche Vertragsfallen sollte man beim E-Bike-Versichern vermeiden?
Ein besonders günstiger Tarif verliert schnell seinen Wert, wenn wesentliche Schäden ausgeschlossen sind. Deshalb lohnt sich ein genauer Blick auf die Vertragsbedingungen.
Schlossanforderungen und Nachtklauseln
Versicherer können ein bestimmtes Sicherheitsniveau des Fahrradschlosses verlangen. Manche Tarife definieren einen Mindestpreis oder verlangen bestimmte Sicherheitsmerkmale. Wird das Rad nicht vertragsgemäß gesichert, kann die Entschädigung gefährdet sein.
Bei älteren Hausratverträgen können außerdem Nachtklauseln bestehen. Sie begrenzen den Schutz unter bestimmten Umständen während der Nachtstunden.
Neuwert, Zeitwert und Selbstbeteiligung
Bei der Neuwertentschädigung orientiert sich die Erstattung grundsätzlich an den vereinbarten Wiederbeschaffungsbedingungen. Eine Zeitwertregelung berücksichtigt dagegen den Wertverlust des Fahrrads.
Auch bei zugesagter Neuwertentschädigung können Höchstbeträge oder besondere Voraussetzungen gelten. Eine Selbstbeteiligung reduziert zusätzlich die Auszahlung.
Gebrauchte E-Bikes und gewerbliche Nutzung
Einige Anbieter versichern nur Fahrräder bis zu einem bestimmten Alter. Andere verlangen beim Gebrauchtkauf zusätzliche Unterlagen.
Besondere Vorsicht gilt bei gewerblicher Nutzung. Wer sein E-Bike beispielsweise für Lieferdienste einsetzt, benötigt einen Tarif, der diesen Verwendungszweck ausdrücklich erlaubt.
Beim Versicherungsvergleich zählt nicht die Anzahl beworbener Leistungen. Entscheidend ist, unter welchen Bedingungen der Versicherer tatsächlich zahlen muss.
Was tun, wenn das versicherte E-Bike gestohlen wurde?
Nach einem Diebstahl kommt es auf schnelle Dokumentation und vollständige Nachweise an. Die Versicherung benötigt Informationen zum Fahrzeug und zum konkreten Schaden.
Besitzer sollten möglichst nach dieser Reihenfolge vorgehen:
- Den Diebstahl unverzüglich bei der Polizei anzeigen.
- Rahmennummer, Hersteller, Modell und Kaufpreis angeben.
- Beschädigte Schlösser und mögliche Spuren fotografieren.
- Die Versicherung innerhalb der vertraglichen Meldefrist informieren.
- Kaufrechnung, Versicherungsnummer und vorhandene Schlossnachweise einreichen.
- Weitere Auskünfte und Unterlagen bei Bedarf nachreichen.
Auch der genaue Abstellort kann relevant sein. Versicherer prüfen unter anderem, ob das Fahrrad ordnungsgemäß abgeschlossen war. Fotos vom gewöhnlichen Stellplatz können dabei hilfreich sein. Die Rahmennummer sollte bereits vor einem Schaden dokumentiert werden. Außerdem empfiehlt sich eine Kopie der Kaufrechnung außerhalb des Fahrradzubehörs. Wer einen GPS-Tracker verwendet, sollte Standortdaten der Polizei übermitteln und das Fahrzeug nicht eigenmächtig zurückholen.
Wann lohnt sich eine E-Bike-Versicherung wirklich?
Eine separate Versicherung ist nicht für jeden Besitzer wirtschaftlich sinnvoll. Entscheidend sind der Fahrzeugwert, das persönliche Diebstahlrisiko und die bereits vorhandene Absicherung.
Wer ein neues Pedelec für 4.000 Euro täglich am Bahnhof abstellt, hat ein anderes Risikoprofil als jemand mit einem älteren Fahrrad im abgeschlossenen Privatkeller.
Bei einem neuen, hochwertigen Elektrofahrrad können Diebstahl- und Reparaturschutz deshalb sinnvoll sein. Bei älteren Modellen übersteigen die über mehrere Jahre gezahlten Beiträge möglicherweise den wirtschaftlichen Nutzen.
Vor allem sollte niemand versehentlich 2 Policen mit weitgehend identischem Diebstahlschutz bezahlen. Ein Blick in die vorhandene Hausratversicherung gehört deshalb immer an den Anfang.
Für gewöhnliche Pedelecs empfiehlt sich außerdem eine private Haftpflichtversicherung mit passendem Deckungsumfang. Sie schützt gegen versicherte Schadenersatzansprüche Dritter, nicht gegen Schäden am eigenen Fahrrad.
FAQ: Häufige Fragen zur E-Bike-Versicherung
Muss jedes E-Bike in Deutschland versichert werden?
Nein. Gewöhnliche Pedelecs mit Tretunterstützung bis 25 km/h benötigen keine gesetzlich vorgeschriebene Kfz-Haftpflichtversicherung. S-Pedelecs und bestimmte eigenständig fahrende E-Bikes sind dagegen versicherungspflichtig.
Welche Versicherung zahlt bei E-Bike-Diebstahl?
Eine Hausratversicherung kann bei Einbruchdiebstahl leisten. Für einfachen Diebstahl außerhalb verschlossener Räume braucht man häufig einen Zusatzbaustein oder eine spezielle Fahrradversicherung.
Ist ein E-Bike über die private Haftpflicht versichert?
Die private Haftpflichtversicherung kann Schäden gegenüber Dritten abdecken, sofern das Fahrzeug und die Nutzung vom Vertrag erfasst sind. Der Diebstahl des eigenen E-Bikes ist dadurch nicht versichert.
Zahlt die Versicherung bei einem kaputten Akku?
Das hängt von der Ursache und vom Tarif ab. Elektronikschäden, Feuchtigkeitsschäden und Akkuverschleiß können unterschiedlich geregelt sein. Auch Wartezeiten und Entschädigungsgrenzen sind möglich.
Kann man ein gebrauchtes E-Bike versichern?
Ja, bei bestimmten Anbietern. Häufig bestehen jedoch Altersgrenzen oder zusätzliche Nachweispflichten. Vor dem Kauf sollte die Versicherbarkeit des konkreten Modells geprüft werden.
Lohnt sich eine E-Bike-Versicherung für 3.000 Euro?
Bei einem neuen Fahrrad für 3.000 Euro kann ein umfassender Schutz sinnvoll sein. Besonders gilt das bei regelmäßiger Nutzung im öffentlichen Raum. Entscheidend sind Jahresbeitrag, Versicherungsumfang und bestehende Absicherung.
Welche E-Bike-Versicherung ist 2026 die beste?
Eine universell beste Police gibt es nicht. Ein geeigneter Tarif kombiniert ausreichende Entschädigungsgrenzen mit passenden Leistungen für Diebstahl, Akku und Reparaturen.
So wählen Sie den passenden Versicherungsschutz
Wer sein E-Bike versichern möchte, sollte zuerst den Fahrzeugtyp und die vorhandene Hausratversicherung prüfen. Danach lassen sich Diebstahlrisiko, Reparaturbedarf und jährliche Versicherungskosten realistisch vergleichen.
Für ein gewöhnliches Pedelec ist eine separate Police freiwillig. Für ein S-Pedelec bleibt die Kfz-Haftpflichtversicherung dagegen verpflichtend. Vor Vertragsabschluss sollten besonders die Regelungen zu Akkuschäden, Schlossanforderungen und Entschädigung überprüft werden.
Ein sinnvoller Versicherungsvertrag schützt vor finanziellen Risiken, ohne Leistungen doppelt oder unnötig teuer einzukaufen.
Zuvor schrieben wir über Welche Elberadweg Etappen lohnen sich? 7 Strecken für Anfänger, Familien und Radurlauber