Fahrradversicherung ist für Besitzer teurer Räder längst keine nebensächliche Entscheidung mehr. Ein gestohlenes E-Bike kann mehrere Tausend Euro kosten. Doch nicht jeder benötigt dafür einen zusätzlichen Versicherungsvertrag. Entscheidend sind Kaufpreis, Abstellort, vorhandener Versicherungsschutz und das persönliche Diebstahlrisiko, wie die Redaktion von 4thebike.de erklärt.
Wann lohnt sich eine Fahrradversicherung wirklich?
Ein Fahrrad für 300 Euro stellt ein anderes finanzielles Risiko dar als ein E-Bike für 4.000 Euro. Wer sein günstiges Stadtrad verliert, kann den Schaden möglicherweise aus eigenen Ersparnissen ersetzen. Bei einem hochwertigen Trekkingrad, Rennrad oder Lastenrad sieht die Rechnung anders aus.
Eine Fahrradversicherung kann besonders sinnvoll sein, wenn das Rad täglich genutzt wird. Das gilt vor allem für Pendler, die regelmäßig an Bahnhöfen oder öffentlichen Fahrradständern parken. Auch Besitzer hochwertiger E-Bikes profitieren möglicherweise von zusätzlichen Leistungen.
Die Verbraucherzentrale empfiehlt eine eigenständige Absicherung insbesondere für teure Fahrräder. Bei günstigen Modellen kann dagegen die vorhandene Hausratversicherung ausreichen.
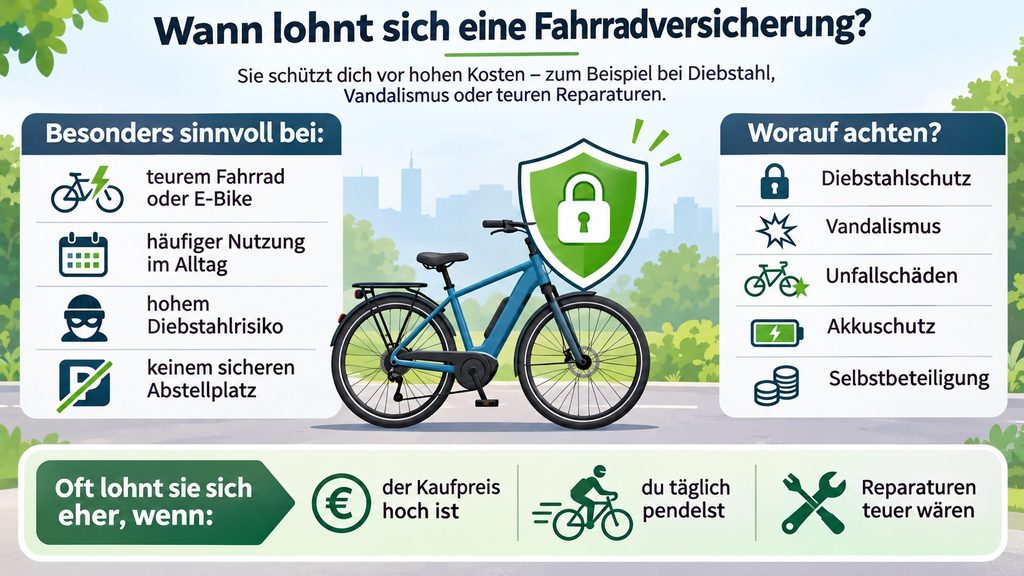
Besonders relevant wird zusätzlicher Schutz unter folgenden Bedingungen:
- Das Fahrrad kostet mehr als 1.000 Euro.
- Das Rad steht regelmäßig auf öffentlichen Flächen.
- Ein Diebstahl würde erhebliche finanzielle Probleme verursachen.
- Die Hausratversicherung deckt einfachen Fahrraddiebstahl nicht ausreichend ab.
- Das E-Bike besitzt einen teuren Akku oder hochwertige elektronische Komponenten.
- Das Fahrrad wird regelmäßig auf längeren Reisen genutzt.
Diese Kriterien bedeuten allerdings nicht, dass automatisch ein zusätzlicher Vertrag notwendig ist. Zunächst sollte der bestehende Hausratschutz geprüft werden. Manche Versicherer bieten bereits umfangreiche Fahrradbausteine an. Andere begrenzen ihre Leistungen auf deutlich niedrigere Beträge. Auch ein hochwertiges Schloss bleibt unabhängig vom Versicherungsschutz erforderlich. Welche Modelle sinnvoll sind, zeigt der Fahrradschloss-Vergleich für 2026.
Fahrraddiebstahl in Deutschland: Was die Zahlen über das Risiko verraten
Die Zahl gestohlener Fahrräder ist zuletzt gesunken. Trotzdem bleiben die finanziellen Schäden beträchtlich.
Nach Angaben des Gesamtverbandes der Deutschen Versicherungswirtschaft wurden 2025 rund 115.000 versicherte Fahrräder gestohlen. Die Versicherer zahlten dafür insgesamt etwa 150 Millionen Euro.
Der durchschnittliche Schaden erreichte 1.270 Euro. Damit lag er höher als jemals zuvor.
Der GDV erklärt die Entwicklung unter anderem mit dem steigenden Wert gestohlener Fahrräder. Besonders hochwertige E-Bikes, Mountainbikes und Rennräder stehen im Fokus.
„Der durchschnittliche Schaden nach einem Fahrraddiebstahl liegt inzwischen bei 1.270 Euro und damit so hoch wie nie. Vor allem hochwertige Fahrräder und E-Bikes treiben die Kosten nach oben.“
— Jörg Asmussen, Hauptgeschäftsführer des Gesamtverbandes der Deutschen Versicherungswirtschaft, GDV-Pressemitteilung vom 12. Mai 2026.
Die Polizeiliche Kriminalstatistik erfasste für 2025 außerdem rund 214.300 Fahrraddiebstähle. Darunter befinden sich auch zahlreiche nicht versicherte Fahrräder.
Diese Zahlen zeigen das finanzielle Ausmaß des Problems. Sie erlauben jedoch keine zuverlässige Vorhersage für ein einzelnes Fahrrad. Das individuelle Risiko hängt erheblich vom Standort und den Sicherungsmaßnahmen ab.
Wer sein Fahrrad täglich benötigt, sollte nicht ausschließlich auf den Kaufpreis schauen. Auch der mögliche Mobilitätsausfall nach einem Diebstahl kann erhebliche Folgen haben.
Fahrradversicherung oder Hausratversicherung: Welche Unterschiede gibt es?
Viele Fahrradbesitzer besitzen bereits eine Hausratversicherung. Allerdings bedeutet das nicht automatisch, dass ihr Fahrrad überall gegen Diebstahl geschützt ist.
Üblicherweise greift die Hausratversicherung bei einem versicherten Einbruchdiebstahl aus abgeschlossenen Räumen. Dazu können Wohnungen, Einzelkeller oder Garagen gehören. Für einen Diebstahl auf offener Straße ist dagegen häufig eine zusätzliche Fahrradklausel erforderlich.
Auch beim Abstellen in gemeinschaftlich genutzten Räumen kommt es auf die konkreten Vertragsbedingungen an. Weitere praktische Hinweise bietet der Ratgeber zum Abstellen und Versichern von Fahrrädern in Mietwohnungen.
Die folgende Gegenüberstellung zeigt die typischen Unterschiede zwischen den Versicherungsarten.
| Leistung | Hausrat ohne Fahrradklausel | Hausrat mit Fahrradklausel | Separate Fahrradversicherung |
|---|---|---|---|
| Einbruchdiebstahl aus versicherten Räumen | Ja | Ja | Meist ja |
| Einfacher Diebstahl auf der Straße | Meist nein | Ja, nach Bedingungen | Ja, nach Bedingungen |
| Diebstahl einzelner Fahrradteile | Meist nein | Tarifabhängig | Häufig versicherbar |
| Unfallschäden am eigenen Rad | Nein | Meist nein | Bei Kaskotarifen |
| Vandalismus außerhalb eines Einbruchs | Meist nein | Meist nein | Bei entsprechenden Tarifen |
| Akku- und Elektronikschäden | Meist nein | Meist nein | Tarifabhängig |
| Verschleißreparaturen | Nein | Nein | Bei erweiterten Tarifen |
| Pannenhilfe unterwegs | Nein | Meist nein | Optional |
Eine separate Versicherung bietet somit nicht grundsätzlich den besseren Schutz. Entscheidend ist, welche Schäden tatsächlich eingeschlossen sind. Einige Anbieter konzentrieren sich ausschließlich auf Diebstahl. Andere übernehmen zusätzlich Reparaturen, Unfallschäden oder Verschleiß. Solche Zusatzleistungen erhöhen häufig den Jahresbeitrag. Wer hauptsächlich Diebstahlschutz benötigt, sollte deshalb nicht automatisch einen umfangreichen Kaskotarif wählen. Eine sorgfältige Prüfung der Versicherungsbedingungen verhindert unnötige Ausgaben.
Was kostet eine Fahrradversicherung 2026?
Die Kosten einer Fahrradversicherung unterscheiden sich je nach Fahrradwert, Wohnort und Leistungsumfang erheblich. Auch das Alter des Fahrrads beeinflusst die Versicherbarkeit.
Eine Untersuchung von Finanztip zeigt, wie groß die Preisunterschiede ausfallen können. Für ein Fahrrad im Wert von 1.200 Euro wurden in Berlin Jahresbeiträge zwischen 90 und 179 Euro ermittelt. Die untersuchten Tarife unterscheiden sich jedoch in ihren konkreten Leistungen.
Die folgenden Angaben stammen aus der Finanztip-Recherche für 2026.
| Versicherungstarif | Fahrradwert | Standort | Jahresbeitrag |
|---|---|---|---|
| P&P Sofortschutz Plus | 1.200 € | Berlin | 90 € |
| Ammerländer Classic | 1.200 € | Berlin | 106 € |
| HUK24 Diebstahl, Reparatur & Verschleiß | 1.200 € | Berlin | 107 € |
| GVO Top Vit Plus | 1.200 € | Berlin | 179 € |
Quelle: Finanztip, Tarifrecherche Februar 2026. Gerundete Beispielbeiträge, keine verbindlichen aktuellen Angebote.
Schon bei identischem Fahrradwert entstehen erhebliche Beitragsunterschiede. Der günstigste Vertrag muss dabei nicht die wirtschaftlich beste Wahl sein. Ein umfassender Reparaturschutz kann bei intensiver Nutzung sinnvoll sein. Bei einem selten verwendeten Fahrrad sind solche Leistungen möglicherweise überflüssig. Zusätzlich müssen mögliche Selbstbeteiligungen berücksichtigt werden. Vor Vertragsabschluss empfiehlt sich deshalb ein Vergleich konkreter Angebote.
Ab welchem Fahrradwert rechnet sich eine Versicherung?
Eine allgemeingültige Preisgrenze gibt es nicht. Als Orientierung betrachtet Finanztip eine eigenständige Fahrradversicherung insbesondere bei Rädern ab etwa 1.000 Euro als sinnvoll.
Die tatsächliche Wirtschaftlichkeit hängt jedoch von mehreren Faktoren ab.
Ein Rechenbeispiel verdeutlicht den Unterschied: Ein Fahrrad kostet 2.500 Euro. Die Versicherung verlangt jährlich 120 Euro. Nach 3 Jahren wurden insgesamt 360 Euro Beiträge bezahlt, sofern der Preis unverändert bleibt.
Das entspricht 14,4 Prozent des ursprünglichen Kaufpreises. Dafür wurde das Risiko eines versicherten Diebstahls während dieses Zeitraums übertragen.
Bei einem Fahrrad für 400 Euro und einem Jahresbeitrag von 80 Euro sieht die Rechnung anders aus. Nach 5 Jahren erreichen die Beiträge bereits den ursprünglichen Anschaffungspreis.
Allerdings berücksichtigt diese vereinfachte Rechnung weder den Wertverlust noch mögliche Reparaturleistungen.
Die Stiftung Warentest empfiehlt, neben den Beiträgen auch das individuelle Verlustrisiko einzubeziehen. Ebenso wichtig ist die Frage, ob ein Ersatzrad ohne finanzielle Schwierigkeiten gekauft werden könnte.
Eine Versicherung wird nicht allein dadurch sinnvoll, dass ein Fahrrad teuer ist. Entscheidend ist, welcher finanzielle Verlust tatsächlich abgesichert werden muss.
E-Bike-Versicherung: Warum Akku und Elektronik wichtig sind
Bei hochwertigen Pedelecs entstehen Schäden nicht ausschließlich durch Diebstahl. Auch Stürze, Bedienungsfehler und Defekte elektronischer Komponenten können kostspielig werden.
Ein beschädigter Akku lässt sich beispielsweise nicht immer wirtschaftlich reparieren. Abhängig vom Hersteller kann ein Ersatz mehrere Hundert Euro kosten.
Eine E-Bike-Versicherung mit erweitertem Kaskoschutz kann deshalb zusätzliche Vorteile bieten.
Vor Vertragsabschluss sollten folgende Leistungen überprüft werden:
- Akkuschäden: Sind Beschädigungen durch Sturz, Feuchtigkeit oder Bedienungsfehler eingeschlossen?
- Elektronik: Werden Schäden an Motorsteuerung, Display und Verkabelung übernommen?
- Verschleiß: Welche Voraussetzungen gelten für Bremsen, Kette, Ritzel oder Akku?
- Unfallschäden: Zahlt der Versicherer auch nach einem selbst verursachten Sturz?
- Diebstahl: Sind fest montierte Komponenten und mitgeführtes Zubehör eingeschlossen?
- Pannenhilfe: Besteht Anspruch auf Transport oder Unterstützung unterwegs?
Besonders beim Verschleiß unterscheiden sich die Verträge. Manche Versicherer begrenzen Leistungen nach Fahrradalter oder Nutzungsdauer. Andere definieren Höchstbeträge für bestimmte Bauteile. Auch Wartezeiten und Ausschlüsse können eine Rolle spielen. Deshalb sollte nicht nur die Werbeaussage zum Akkuschutz geprüft werden. Maßgeblich sind die vollständigen Versicherungsbedingungen.
Bei schnellen S-Pedelecs gelten außerdem andere gesetzliche Anforderungen als bei gewöhnlichen Pedelecs. Ein S-Pedelec bis 45 km/h benötigt grundsätzlich eine vorgeschriebene Kraftfahrzeug-Haftpflichtversicherung. Eine gewöhnliche Fahrradversicherung ersetzt diesen Pflichtschutz nicht.
Diese Vertragsfallen können teuer werden
Die meisten Streitfragen entstehen nicht beim Abschluss einer Versicherung. Sie zeigen sich erst nach einem Schaden.
Ein besonders wichtiger Punkt sind die Anforderungen an das Fahrradschloss. Manche Tarife verlangen bestimmte Sicherheitsklassen oder einen Mindestwert des Schlosses. Andere formulieren allgemeinere Sicherungspflichten.
Auch die Entschädigung verdient Aufmerksamkeit. Einige Verträge orientieren sich am Neuwert beziehungsweise vereinbarten Kaufpreis. Andere enthalten altersabhängige Begrenzungen oder Abzüge.
Folgende Fragen sollten vor der Unterschrift geklärt werden:
- Muss das Fahrrad an einen festen Gegenstand angeschlossen werden?
- Gibt es Einschränkungen für das Abstellen während der Nacht?
- Ist der Diebstahl aus gemeinschaftlichen Fahrradkellern versichert?
- Welche Entschädigung gilt bei älteren oder gebrauchten Fahrrädern?
- Bestehen Ausschlüsse für Rennsport, Downhill oder gewerbliche Nutzung?
- Wie hoch ist die Selbstbeteiligung?
- Welche Kündigungsfrist und Vertragslaufzeit gelten?
Besondere Aufmerksamkeit verdienen gebrauchte Fahrräder. Nicht jeder Versicherer akzeptiert privat erworbene Räder ohne Händlerrechnung. Einige Anbieter setzen außerdem Fristen nach dem Kauf voraus. Wer ein älteres Fahrrad versichern möchte, muss gegebenenfalls mit Einschränkungen rechnen. Auch teure Carbonrahmen können spezielle Vertragsbedingungen auslösen. Vor allem bei solchen Fahrrädern lohnt sich eine schriftliche Bestätigung des Versicherungsschutzes.
Fahrrad gestohlen: Was muss man für die Versicherung tun?
Wird das Fahrrad gestohlen, kommt es auf vollständige Unterlagen und eine schnelle Meldung an.
Die Fahrradversicherung bei Diebstahl verlangt üblicherweise einen Nachweis über das versicherte Rad. Außerdem benötigt der Versicherer Angaben zum Tatort und zur Sicherung.
Nach einem Diebstahl empfiehlt sich diese Reihenfolge:
- Den Tatort dokumentieren und mögliche Spuren fotografieren.
- Den Diebstahl unverzüglich bei der Polizei anzeigen.
- Rahmennummer, Fahrradmodell und besondere Merkmale angeben.
- Den Schaden innerhalb der vertraglich vorgesehenen Frist melden.
- Kaufbeleg, Fotos, Schlossnachweise und Polizeivorgangsnummer einreichen.
- Eventuelle Rückfragen des Versicherers vollständig beantworten.
Fehlende Dokumente können die Bearbeitung erheblich erschweren. Deshalb sollten Fahrradbesitzer ihre Unterlagen bereits vor einem Schaden sichern. Der ADFC empfiehlt, Rahmennummer und mögliche Fahrradcodierung zu dokumentieren. Zusätzlich können Fotos bei der Identifizierung helfen. Eine Codierung erleichtert möglicherweise die Zuordnung eines wiedergefundenen Fahrrads. Sie garantiert allerdings weder die Wiederbeschaffung noch eine Versicherungsleistung.
Weitere Informationen bietet der ADFC zur Fahrradcodierung.
Wann kann man auf eine separate Fahrradversicherung verzichten?
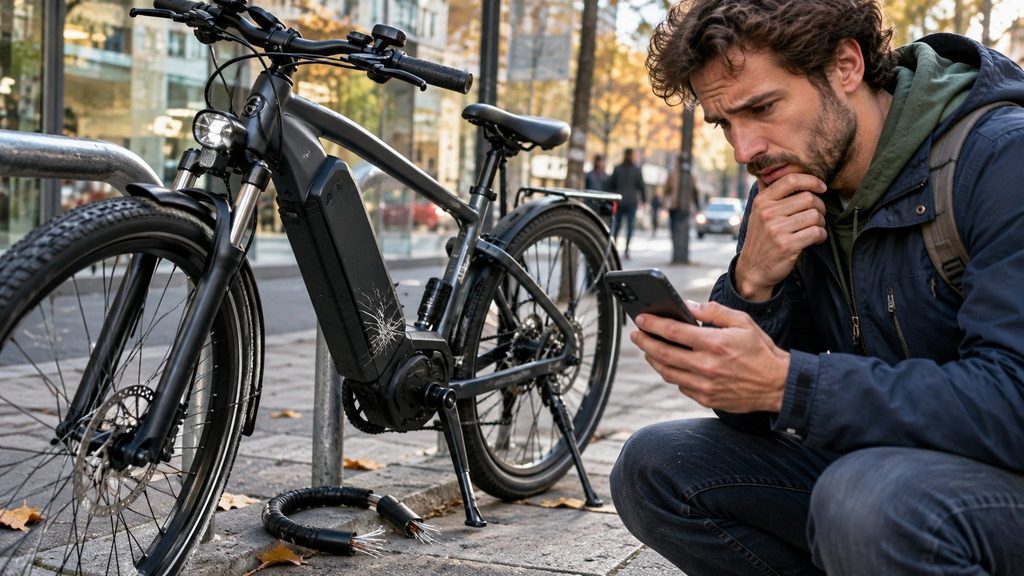
Nicht jeder Fahrradbesitzer profitiert von einem zusätzlichen Vertrag. Bei günstigen Fahrrädern können die laufenden Kosten den wirtschaftlichen Nutzen übersteigen.
Wer sein Fahrrad überwiegend in einer gut gesicherten Wohnung aufbewahrt, hat möglicherweise bereits ausreichenden Hausratschutz. Auch bei selten genutzten Zweiträdern kann ein separater Vertrag unverhältnismäßig teuer sein.
Anders sieht es aus, wenn ein Fahrrad täglich benötigt wird. Dann beeinflusst ein Diebstahl möglicherweise Arbeitsweg, Familienorganisation und Mobilitätskosten.
Eine sinnvolle Entscheidung beginnt deshalb mit 3 Fragen: Wie hoch wäre der finanzielle Schaden? Welche Risiken deckt die bestehende Versicherung? Welche zusätzlichen Leistungen werden tatsächlich benötigt?
Erst danach sollte ein Tarif ausgewählt werden. Die günstigste Police ist nicht automatisch die passende. Entscheidend ist ein nachvollziehbares Verhältnis zwischen Jahresbeitrag, Versicherungsumfang und persönlichem Risiko.
FAQ: Häufige Fragen zur Fahrradversicherung
Ist eine Fahrradversicherung Pflicht?
Nein. Für gewöhnliche Fahrräder und Pedelecs bis 25 km/h besteht keine allgemeine Versicherungspflicht. Für bestimmte schnelle Elektrozweiräder gelten andere gesetzliche Vorschriften.
Zahlt die Hausratversicherung bei Fahrraddiebstahl?
Das hängt vom Vertrag ab. Einbruchdiebstahl aus versicherten Räumen ist üblicherweise abgedeckt. Für einfachen Diebstahl außerhalb solcher Räume wird häufig eine Fahrradklausel benötigt.
Lohnt sich eine Fahrradversicherung für ein 500-Euro-Fahrrad?
Meist ist zunächst der vorhandene Hausratschutz zu prüfen. Ein zusätzlicher Vertrag kann bei hohen Jahresbeiträgen unwirtschaftlich sein. Individuelle Risiken bleiben dennoch entscheidend.
Wie viel kostet eine Fahrradversicherung pro Jahr?
Die Beiträge variieren stark. In einer Finanztip-Recherche aus 2026 kostete die Absicherung eines 1.200-Euro-Fahrrads in Berlin je nach Tarif 90 bis 179 Euro jährlich.
Ist ein E-Bike-Akku automatisch mitversichert?
Nein. Akkudiebstahl, Unfallbeschädigungen, Elektronikdefekte und Verschleiß können unterschiedlich geregelt sein. Der konkrete Leistungsumfang muss ausdrücklich geprüft werden.
Kann man ein gebrauchtes Fahrrad versichern?
Ja, bei geeigneten Anbietern. Allerdings können Altersgrenzen, Kaufnachweise und Fristen für den Vertragsabschluss gelten. Besonders Privatkäufe erfordern eine genaue Prüfung.
Zahlt die Versicherung, wenn das Fahrrad nicht angeschlossen war?
Das hängt von den vereinbarten Sicherungspflichten und den Umständen des Schadens ab. Bei Verstößen kann die Leistung gefährdet sein. Deshalb sollte das Fahrrad grundsätzlich vertragsgemäß gesichert werden.
Welche Fahrradversicherung ist 2026 die beste?
Eine pauschale Antwort gibt es nicht. Entscheidend sind Fahrradwert, Nutzung, Wohnort und gewünschte Leistungen. Sinnvoll ist ein Vergleich mehrerer Tarife anhand identischer Kriterien.
Vor dem Abschluss den tatsächlichen Bedarf prüfen
Eine separate Fahrradversicherung lohnt sich besonders bei hochwertigen Fahrrädern, regelmäßigem Außeneinsatz und hohem finanziellen Verlustrisiko. Für günstigere Modelle kann eine passende Hausratversicherung ausreichen.
Prüfen Sie zunächst die vorhandene Deckungssumme und mögliche Ausschlüsse. Vergleichen Sie anschließend mindestens 3 konkrete Angebote. Achten Sie dabei nicht nur auf den Jahresbeitrag, sondern insbesondere auf Entschädigung, Sicherungspflichten und Reparaturleistungen.
Zuvor schrieben wir über Ostseeküsten-Radweg: Die schönsten Etappen, 1.140 Kilometer Strecke und alle Kosten